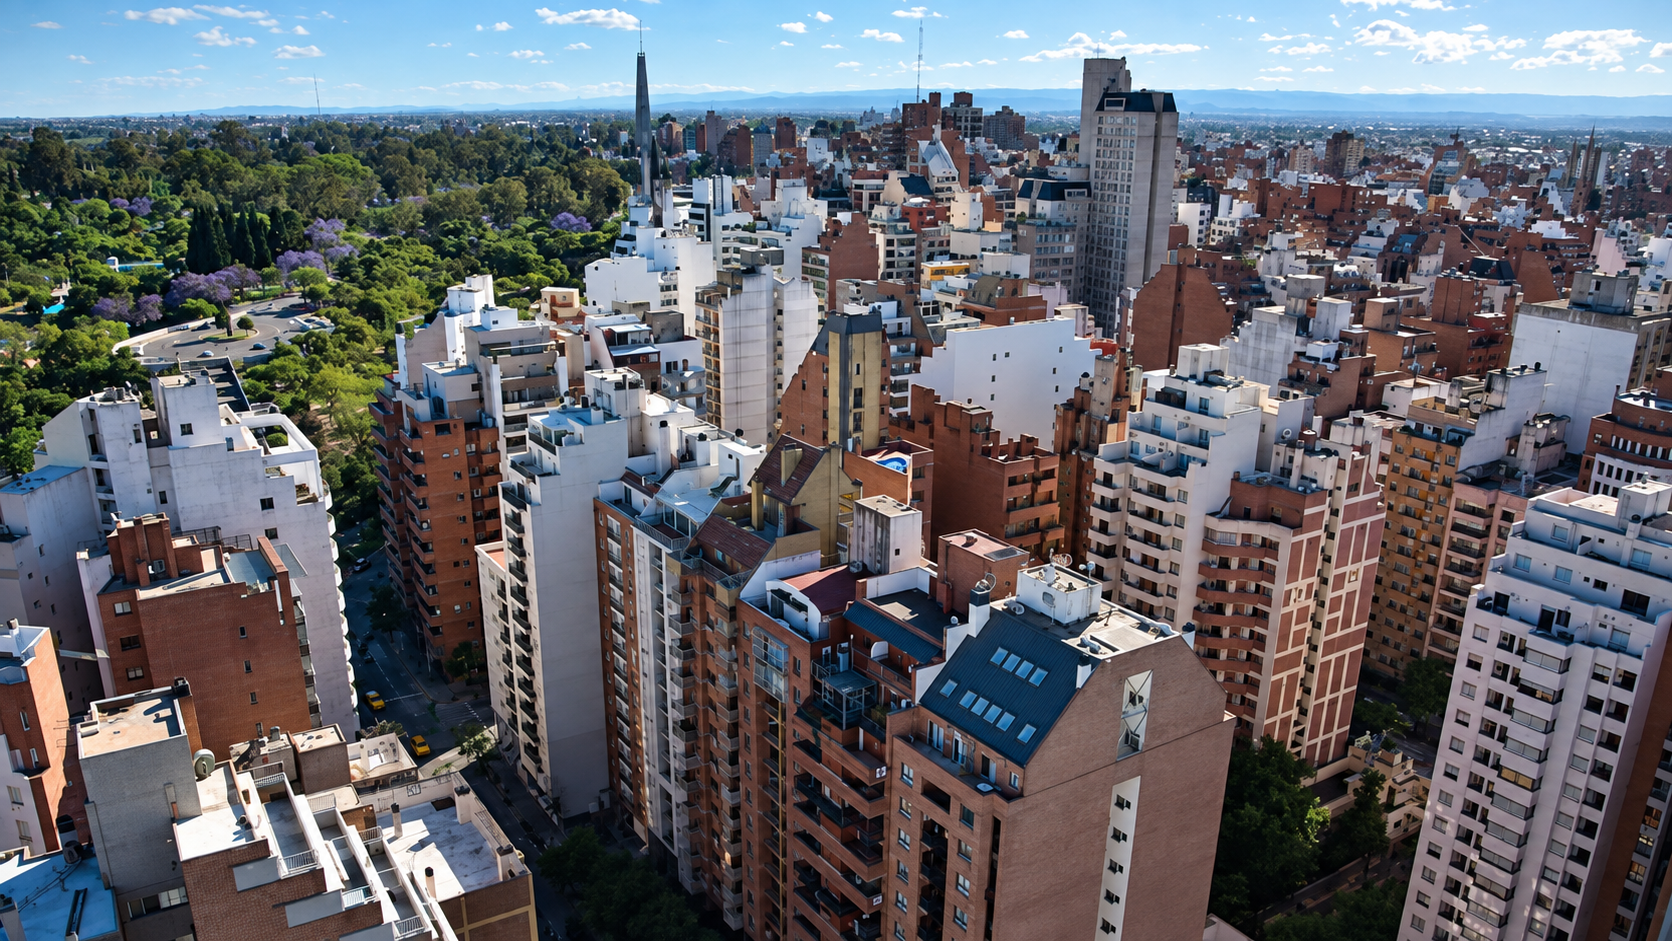
Créditos hipotecarios 2026: qué cambió y cómo impacta en Córdoba
Las nuevas señales de fondeo y la baja de algunas tasas vuelven a poner al crédito hipotecario en agenda, aunque el acceso todavía depende de cada banco, cada comprador y cada propiedad.
Qué cambió con los créditos hipotecarios en septiembre de 2026
Durante septiembre de 2026 el crédito hipotecario volvió a ocupar un lugar visible en la conversación inmobiliaria argentina. El Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecario y las nuevas comunicaciones vinculadas con el FGS muestran un intento de ampliar el fondeo disponible para este tipo de préstamos.
La novedad es relevante, pero no equivale por sí sola a una reactivación generalizada. El paso siguiente es que ese fondeo se transforme en líneas concretas, solicitudes aprobadas y operaciones que puedan completarse.
En Córdoba, la oferta incluye a Bancor y también a bancos nacionales y privados, como Banco Nación e ICBC. Cada entidad publica sus propias condiciones: tasa, plazo, porcentaje de financiación, requisitos del solicitante y características que debe reunir la propiedad.
El acceso sigue siendo selectivo
Que exista una línea hipotecaria disponible no significa que todas las personas puedan acceder a ella. La evaluación suele considerar los ingresos demostrables, la estabilidad y el perfil crediticio, el ahorro previo, la tasación del inmueble y la relación entre la cuota y los ingresos del grupo familiar.
El ahorro previo también importa: una entidad puede financiar sólo una parte del valor de compra o de tasación y el comprador debe cubrir el resto, además de los gastos propios de la operación. Por eso conviene analizar la capacidad de pago completa antes de elegir una propiedad o iniciar una solicitud.
En un crédito UVA, además, la cuota en pesos no debe leerse como un importe invariable para todo el plazo. La unidad se actualiza y cada banco informa cómo se calcula la cuota, qué tasa aplica, qué seguros incluye y qué alternativas ofrece ante determinados escenarios.
Para revisar qué documentación puede ser importante cuando una operación se prepara para vender, podés consultar nuestra guía sobre la documentación necesaria para vender una propiedad.
Más crédito no significa automáticamente más ventas
La disponibilidad de crédito puede ampliar gradualmente el universo de compradores, pero todavía es necesario observar cómo funciona el sistema en la práctica.
Para entender si la mejora es sostenible, conviene seguir:
• las próximas licitaciones y sus adjudicaciones;
• la cantidad real de préstamos que efectivamente se otorgan;
• cuántos solicitantes logran calificar;
• la evolución de los ingresos en relación con las cuotas;
• las condiciones y costos que cada entidad mantiene vigentes.
Con la información disponible en septiembre de 2026 no existe todavía evidencia suficiente para hablar de un boom hipotecario. Una señal positiva de fondeo necesita traducirse en acceso efectivo y operaciones concretas antes de sacar conclusiones generales.
El cambio relevante es que el crédito vuelve a ofrecer una alternativa a compradores que recientemente encontraban condiciones más restrictivas.
Qué significa para quienes están pensando en vender
Para una propiedad, la posibilidad de ser adquirida con crédito puede sumar un segmento de demanda, pero no convierte a cualquier inmueble en una oportunidad financiable. El banco y los profesionales que intervienen pueden revisar la documentación, la situación registral, las características constructivas y la aptitud de la propiedad como garantía.
Por eso, una propiedad correctamente valuada, documentada y apta para crédito puede quedar mejor posicionada frente a un comprador que necesita financiación. La mejora no surge de subir artificialmente el precio, sino de reducir incertidumbres y presentar el inmueble de manera clara dentro de su contexto competitivo.
Ese punto se relaciona directamente con conocer cuánto vale una casa en Córdoba y con definir una estrategia de comercialización coherente.
La decisión necesita información actualizada
Las condiciones hipotecarias pueden cambiar entre bancos y también con el tiempo. Antes de comprometerse, el comprador debería consultar a la entidad financiera sobre su precalificación, el costo total, la actualización de la cuota, los requisitos y los plazos de la operación.
Del lado del propietario, contar con una valuación fundada, documentación ordenada y una presentación profesional ayuda a que la propiedad pueda ser evaluada con información suficiente. También es importante elegir una inmobiliaria que pueda explicar cómo trabaja y cómo acompaña una operación con distintos perfiles de compradores.
Si estás evaluando ese acompañamiento, podés leer nuestra guía sobre cómo elegir una inmobiliaria en Córdoba.
Preguntas frecuentes
¿Los nuevos créditos hipotecarios tienen una tasa máxima del 7,5%?
No necesariamente. El límite de UVA + 7,50% corresponde a los créditos otorgados por las entidades adjudicatarias con fondos del programa nacional. Las demás líneas y entidades pueden tener condiciones diferentes, por lo que siempre hay que revisar la propuesta vigente de cada banco.
¿La cuota de un crédito UVA queda fija?
No. En un crédito UVA, el capital se expresa en unidades que se actualizan según el CER. La tasa puede ser fija, pero el importe de la cuota en pesos puede variar con el valor de la UVA y con los demás componentes informados por la entidad.
¿El programa sirve para comprar cualquier propiedad?
No. El programa contempla destinos y condiciones específicas, y cada entidad puede exigir una tasación, documentación y características determinadas para aceptar la propiedad como garantía. También pueden existir límites de financiación, valor o destino.
¿Puede el crédito hipotecario aumentar la demanda inmobiliaria en Córdoba?
Puede ampliar gradualmente el universo de personas que consideran comprar con financiación, pero no implica un aumento automático de ventas ni de precios. Para evaluar el impacto real habrá que observar las licitaciones, los préstamos efectivamente otorgados, cuántos solicitantes califican y cómo evolucionan los ingresos y las cuotas.
Fuentes consultadas
Ministerio de Economía / Argentina.gob.ar — 26 de agosto de 2026
Programa de Licitación de Plazos Fijos con Destino a Crédito HipotecarioBoletín Oficial / BCRA — 10 de septiembre de 2026
Comunicación A 8478/2026: Créditos hipotecarios UVA - Fondo de Garantía de SustentabilidadBanco Nación — Consultado el 15 de septiembre de 2026
Créditos hipotecariosICBC — Consultado el 15 de septiembre de 2026
Préstamos hipotecariosBancor — Consultado el 15 de septiembre de 2026
Préstamos hipotecarios en UVAsTejido Urbano — Agosto de 2026
Monitor de crédito hipotecario - Agosto 2026Colegio Profesional de Inmobiliarios de Córdoba — 3 de mayo de 2026
Créditos hipotecarios: crecen, pero el acceso sigue siendo limitado y más selectivo